プラチナカードというと、どこか自分には縁のない特別な存在に感じる方も多いのではないでしょうか。レストランの会計や空港のラウンジで、落ち着いた輝きを放つプラチナカードをスマートに提示する人を見て、「きっと一部の富裕層や大企業の役員だけが持てるカードなのだろう」と思った経験があるかもしれません。
しかし、過去10年間で日本のクレジットカード市場は劇的な構造変化を遂げました。かつてはカード会社からの招待(インビテーション)がなければ手にすることすらできなかったプラチナカードの多くが、現在では「20歳以上(一部は18歳以上)で安定継続収入のある方」に広く門戸を開いています。本記事では、各カード会社が公表している公式な申込資格と信用情報機関の仕組みを基に、「プラチナカードを持てる人は何が違うのか」という疑問を客観的な事実から紐解いていきます。
プラチナカードは本当にお金持ちだけのカードなのか
結論からお伝えすると、現在の日本国内において「プラチナカード=一握りの富裕層しか持てないカード」という認識は、半分が過去のイメージであり、半分はカードの種類による違いです。
1990年代から2000年代前半にかけて、国内のプラチナカードは文字通り「カード会社から選ばれた人だけが持てる招待制(インビテーション制)カード」が主流でした。当時のプラチナカードは年会費が10万円を超え、ゴールドカードを長年利用し、多額の決済実績を積み上げた会員に対してのみ、カード会社から封書で招待状が届けられていたのです。この時代の記憶やイメージが強く残っているため、現在でも「年収1,000万円以上でなければ審査に通らないのではないか」と考える方が少なくありません。
ところが現在では、プラチナカードの世界は大きく3つの階層に分かれています。
- 年会費1.65万〜3.3万円前後の「エントリー〜スタンダード・プラチナ」:
20代の会社員や公務員、安定した収入のある若手ビジネスパーソンでも自己申込が可能で、日常のポイント還元や空港ラウンジ、レストラン優待を現実的な年会費で楽しめる層。 - 年会費5.5万円前後の「伝統的バンク系・本格プラチナ」:
30代以降の中堅社員、管理職、専門職、経営者などを主な対象とし、充実したコンシェルジュや手厚い付帯保険、格式あるブランドイメージを備える層。 - 年会費10万円〜16.5万円以上の「ラグジュアリー・メタルプラチナ」:
金属製(メタル)カードや高級ホテルの上級会員資格、毎年の無料宿泊特典などを備え、旅行や会食の頻度が高い層に向けて設計されたハイエンド層。
つまり、「プラチナカードを持てる人」とは、必ずしも桁外れの資産や高年収を持つ人だけを指すのではありません。「カード会社が定める公式の申込条件を満たし、毎月の支払いを遅滞なく続けるという金融上の信頼(クレジットヒストリー)を積み重ねてきた人」こそが、プラチナカードのオーナーになり得る人なのです。
プラチナカードを所有できる人の条件
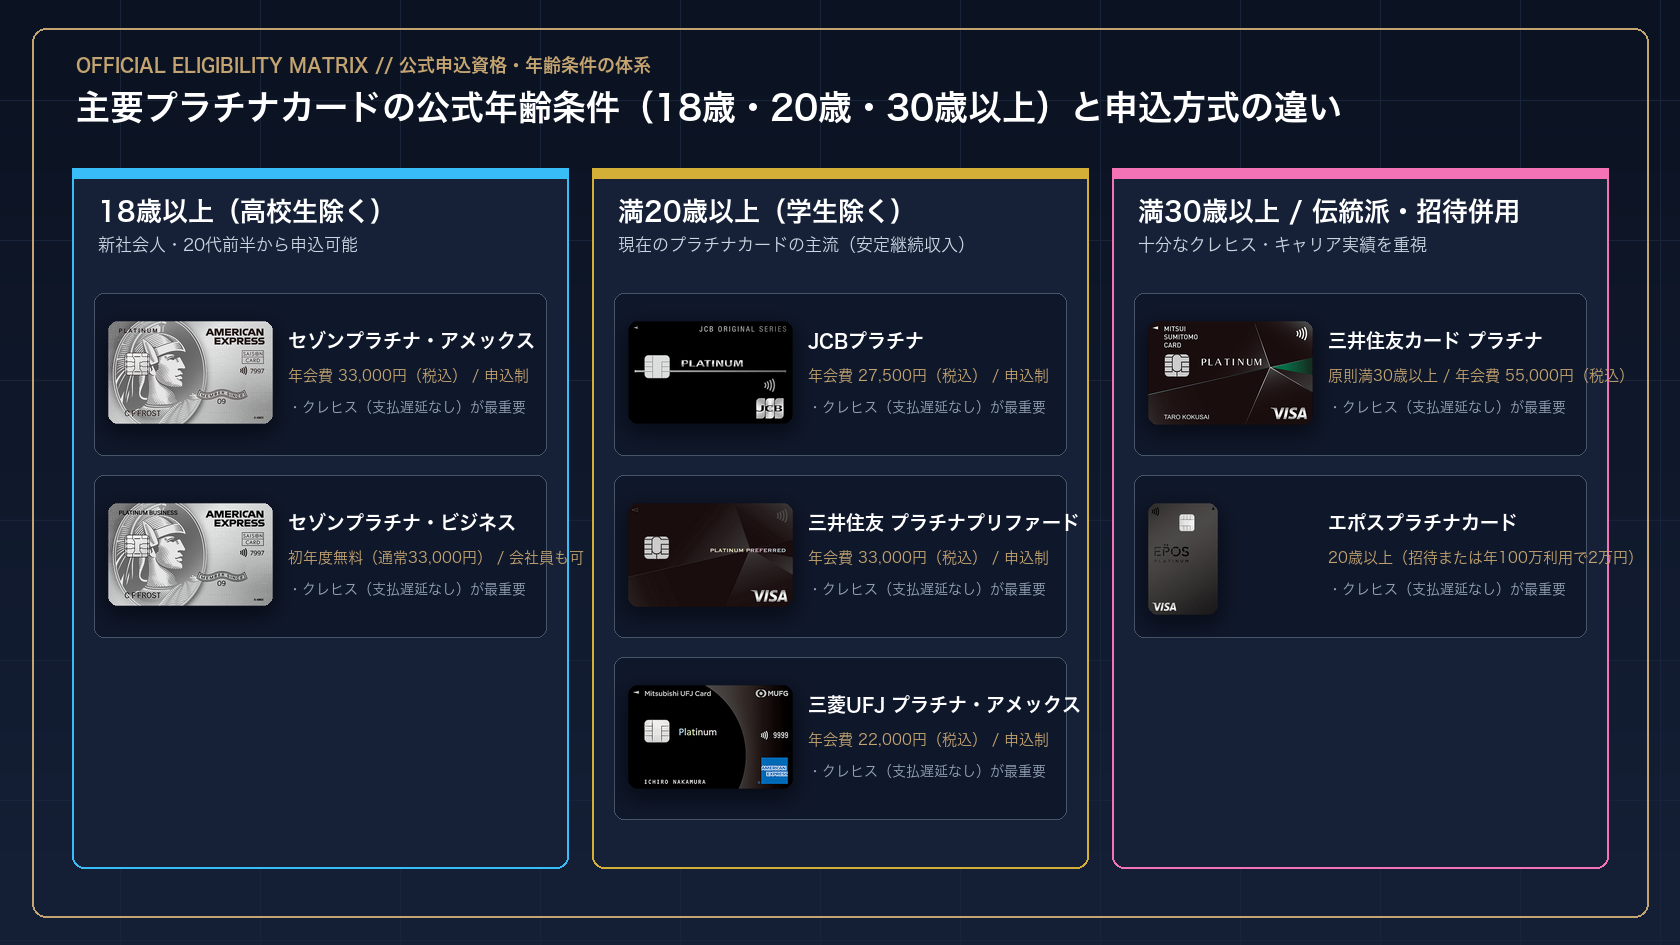
では、実際に各カード会社はどのような申込条件を設定しているのでしょうか。ここでは推測や俗説を排し、国内の主要なプラチナカード発行会社が公式サイトで明記している「お申し込み対象(申込資格)」を整理します。
年収はどのくらい必要なのか
プラチナカードを検討する方が最も気にするのが「年収は何百万円必要なのか」という点です。まず大前提として、現在発行されている国内主要プラチナカードのほとんどは、公式サイト上で「年収○○万円以上」という具体的な数値基準を公表していません。公式に明記されているのは「ご本人に安定継続収入のある方」という条件です。
なぜカード会社は具体的な年収額を固定しないのでしょうか。その理由は、クレジットカードの審査が「年収という単一の数字」ではなく、以下の複数要素を組み合わせた総合スコアリングで行われているためです。
- 収入の安定性と継続性:単年度の収入が一時的に高いことよりも、毎月決まった収入が継続して入ってくるか(勤続年数や雇用形態)。
- クレジットヒストリー(信用情報):過去のクレジットカードやローンの返済において、延滞なく期日通りに支払いを続けているか。
- 可処分所得と固定費のバランス:同じ年収であっても、扶養家族の有無、住居費(持ち家・賃貸・社宅)、他社からの借入状況によって、カードの支払いに充てられる余力は大きく異なる。
- 既存カードでの利用実績:すでに同じカード会社の一般カードやゴールドカードを利用している場合、その利用期間と支払実績が極めて強い判断材料になる。
また、法律上の仕組みとして知っておきたいのが「割賦販売法」における支払可能見込額の調査です。カード会社はカードを発行する際、申込者の年収、生活維持費(世帯人数や居住形態から法令で算出される基準額)、およびクレジット債務(年間請求予定額)を基に支払可能見込額を算定します。プラチナカードは一般カードに比べて初期のショッピング利用可能枠(限度額)が高く設定される傾向(たとえば100万円〜300万円以上など、カードにより異なる)があるため、その限度額に見合う支払可能見込額が算出できるかどうかが、審査上の実質的なハードルとなります。
20代でもプラチナカードは持てる?
上の公式比較表をご覧いただくと分かるとおり、20代であっても申し込めるプラチナカードは現在非常に多く存在します。
かつては「原則30歳以上」や「25歳以上」を条件とするプラチナカードが多く見られましたが、現在ではJCBプラチナ、三井住友カード プラチナプリファード、三菱UFJカード・プラチナ・アメリカン・エキスプレス・カード、エポスプラチナカード、アメリカン・エキスプレス・プラチナ・カードなど、主要なプラチナカードの多くが「満20歳以上(学生を除く)」を対象としています。さらにセゾンプラチナ・アメリカン・エキスプレス・カードに至っては「18歳以上(高校生を除く)」から申し込みが可能です。
なぜカード会社は20代の若年層にもプラチナカードの門戸を開いたのでしょうか。そこには明確なビジネス上の理由があります。キャッシュレス決済が生活の隅々まで浸透した現代において、20代のうちから自社のプラチナカードをメインカードとして愛用してもらうことは、カード会社にとって「将来にわたって30年、40年と付き合い続けられる優良顧客(LTV:顧客生涯価値の高い会員)を迎えること」に直結するためです。
一方で、伝統的なプロパーカードの最高峰である三井住友カード プラチナのように、あえて現在も「原則として満30歳以上」という年齢条件を守り続けているカードもあります。20代のうちは「20歳以上対象のプラチナカード」や「ゴールドカード」で確かな利用実績を作り、30歳を迎えた節目に「満30歳以上対象のプラチナカード」へ挑戦するというステップアップも、クレジットカードならではの醍醐味といえます。
会社員・公務員・自営業で違いはある?
職業や雇用形態によって、プラチナカードの選び方や審査での見られ方に違いはあるのでしょうか。公式の申込条件と一般的な与信審査の考え方から整理します。
- 会社員(正社員)・公務員:
毎月の給与収入が安定しており、離職リスクが相対的に低いとみなされるため、クレジットカードの審査において最も安定した評価を受けやすい属性です。勤続年数が1年未満(転職直後など)の場合は、前の職場でのキャリアや既存のカード利用実績が参考にされることがあります。 - 個人事業主・フリーランス・法人代表者:
個人事業主や会社経営者の場合、事業の業績によって所得が変動しやすいため、開業初年度などで確定申告の実績がまだない時期は、個人の審査で慎重に見られるケースがあります。しかし、個人事業主や法人代表者には「ビジネスプラチナカード(法人・個人事業主向けプラチナ)」という強力な選択肢があります。たとえばセゾンプラチナ・ビジネス・アメックスやアメックス・ビジネス・プラチナなどは、登記簿謄本や決算書不要で個人の信用情報をベースに申し込むことができ、事業経費とプライベートの切り分けにも適しています。 - パート・アルバイト・学生・専業主婦(主夫):
多くのプラチナカードでは、公式の申込条件として「学生を除く」「パート・アルバイトの方は対象外」「ご本人に安定継続収入のある方」と明記されています。ただし、世帯主である配偶者がプラチナカードの本会員となったうえで、「家族カード(ファミリーカード)」を発行する形であれば、専業主婦(主夫)や大学生の家族もプラチナカードを正当に所有し、空港ラウンジや付帯保険などの特典を享受することが可能です。
申込制プラチナカードと招待制カードの違い
プラチナカードの世界を正しく理解するうえで欠かせないのが、「申込制(自己申込型)」と「招待制(インビテーション型)」の違いです。
現在のプラチナカードは、大きく次の3つのパターンに分かれています。
① 申込制(直接申込が可能)
カード会社の公式サイトから、誰でも直接申し込める方式です。JCBプラチナ、三井住友カード プラチナ、アメックス・プラチナ、セゾンプラチナ、三菱UFJプラチナ、UCプラチナ、ラグジュアリーカード(Titanium/Black/Gold)など、現在のプラチナカードの大多数がこの方式を採用しています。
② 申込・招待のハイブリッド型
直接申し込むこともできるが、下位のゴールドカード等で実績を積んでインビテーション(招待)を受けると年会費が優遇される方式です。代表例がエポスプラチナカードで、直接申込では年会費30,000円(税込)ですが、エポスゴールドからの招待(または年100万円以上の利用)で年会費20,000円(税込)になります。
③ 完全招待制(ブラック・最上位)
原則としてカード会社からの招待がなければ申し込めない方式です。現在ではプラチナカードのさらに上位に位置する「JCB THE CLASS(ザ・クラス)」「アメックス・センチュリオン」「ダイナースクラブ プレミアムカード」などに採用されています(詳細は特集第5回:ブラックカードの世界で解説します)。
このように、かつてプラチナカードが担っていた「完全招待制の神秘性」は現在ブラックカードの領域へと移行し、プラチナカード自体は「自分の意志で選び、年会費という対価を支払って高度なサービスを使いこなすカード」へと進化しているのです。
年収別に考えるプラチナカードの選び方
先に述べたとおり、カード会社は審査通過に必要な年収額を公表していません。しかし、プラチナカードは毎年16,500円〜165,000円という確定した年会費が発生する金融商品であるため、「審査に通るかどうか」以上に「自分の年収・可処分所得に対して年会費の負担が重すぎないか(無理なく維持できるか)」という視点で選ぶことが極めて重要です。
ここでは、年収300万円台から600万円以上までの4つの目安ごとに、家計やキャッシュフローに無理のないプラチナカードの考え方を考察します。
① 年収300万円〜400万円前後のケース:年会費1.65万〜2万円台の「高コスパ・条件付き優遇型」
20代の若手社会人や、これからキャリアを築いていく年収300万円〜400万円前後の方にとって、いきなり年会費5万円・10万円を超えるプラチナカードを持つことは、固定費の負担として決してお勧めできません。
この段階でプラチナカードの世界を体験したい場合は、次の2つのアプローチが合理的です。
- ゴールドカードで年間100万円決済を達成し、招待でプラチナへ進むルート:
たとえば「エポスゴールドカード」などで日常の家賃・光熱費・通信費・食費を集約して年間100万円(月平均約8.4万円)を利用すると、年会費が永年無料になるだけでなく、エポスプラチナカードへのインビテーション対象となります。招待経由なら年会費20,000円(税込)で保有でき、年間100万円利用時のボーナスポイント(20,000ポイント)だけで年会費と同額が還元されるため、実質的な維持費負担をゼロに抑えられます。 - 年会費16,500円〜22,000円のエントリープラチナを選ぶルート:
最初からプラチナカードを持ちたい場合は、年会費16,500円(税込)のUCプラチナカードや、年会費22,000円(税込)の三菱UFJカード・プラチナ・アメリカン・エキスプレス・カード、あるいは初年度年会費無料で試せるセゾンプラチナ・ビジネス・アメックスなど、月額換算で1,500円〜1,800円程度に収まるカードから始めるのが賢明です。
② 年収400万円〜500万円前後のケース:年会費2万円〜3.3万円の「ポイント特化型・実用バランス型」
仕事の幅が広がり、出張やプライベートの旅行、友人・パートナーとの会食が増えてくる年収400万円〜500万円前後になると、年間カード決済額が150万円〜250万円規模に達する方が増えてきます。また、新NISAでのクレジットカード積立(月5万円〜10万円)を併用する方も多いでしょう。
この層では、年会費27,500円(税込)のJCBプラチナ、年会費33,000円(税込)のセゾンプラチナ・アメリカン・エキスプレス・カード、あるいはポイント還元に特化した三井住友カード プラチナプリファード(年会費33,000円税込)やdカード PLATINUM(年会費29,700円税込)が現実的な選択肢に入ってきます。24時間対応のコンシェルジュデスクやプライオリティ・パス、2名以上で1名無料のレストラン優待を年2〜3回活用すれば、年会費以上の体験価値を十分に引き出せます。
③ 年収500万円〜600万円以上のケース:年会費3万円〜5.5万円の「本格プロパープラチナ・ホテル&航空系」
30代・40代に入り、年収500万円〜600万円以上、年間決済額も250万円〜400万円規模になると、選択肢は一気に広がります。満30歳以上を対象とする三井住友カード プラチナ(年会費55,000円税込)や、金属製カードであるラグジュアリーカード チタン(年会費55,000円税込)、週末のホテルステイを格上げするヒルトン・オナーズ アメックス・プレミアム(年会費66,000円税込)なども視野に入ります。
④ 年収700万円〜1,000万円以上のケース:年会費8万〜16.5万円以上の「ハイエンド・ラグジュアリー」
家族での国内外旅行やラグジュアリーホテルへの宿泊、高級レストランでの会食がライフスタイルの一部となっている方であれば、アメリカン・エキスプレス・プラチナ・カード(年会費165,000円税込)やラグジュアリーカード Black(年会費110,000円税込)、ANA VISAプラチナ プレミアムカード(年会費88,000円税込)といったハイエンドカードの特典を余すことなく活用できます。なお、各価格帯の詳しい損益計算は特集第4回:プラチナカードの年会費2万円・5万円・10万円以上の価値検証で徹底的にシミュレーションしています。
初めてプラチナカードを持つなら何を重視する?
初めてのプラチナカードを選ぶ際、多くの方が「なんとなく名前が有名だから」「年会費が一番高い(または一番安い)から」という理由で選んでしまいがちです。しかし、満足度の高い1枚に出会うためには、次の3つの軸から自分が何を最も重視するかを整理しておくことが大切です。
- 「日常のポイント還元・家計の実利」を最優先するか:
旅行や高級レストランへ行く機会は年1回以下だが、日々のショッピングや新NISA積立で効率よくポイントを貯めたいなら、伝統的なプラチナカードよりも「ポイント特化型プラチナ(三井住友カード プラチナプリファード、エポスプラチナ、dカード PLATINUM)」が適しています(3枚の比較は還元特化プラチナ3強の純利益比較記事を参照)。 - 「空港ラウンジ・コンシェルジュ・レストラン優待」の非日常体験を重視するか:
せっかくプラチナカードを持つなら、24時間対応のコンシェルジュにレストラン予約を相談したり、海外空港のVIPラウンジ(プライオリティ・パス)を使ったりしたいという方には、JCBプラチナ、セゾンプラチナ・アメックス、三菱UFJカード・プラチナ・アメックスなどの「バランス型プラチナ」が最適です。 - 「所有する満足感・カードデザイン・ホテルの上級待遇」を重視するか:
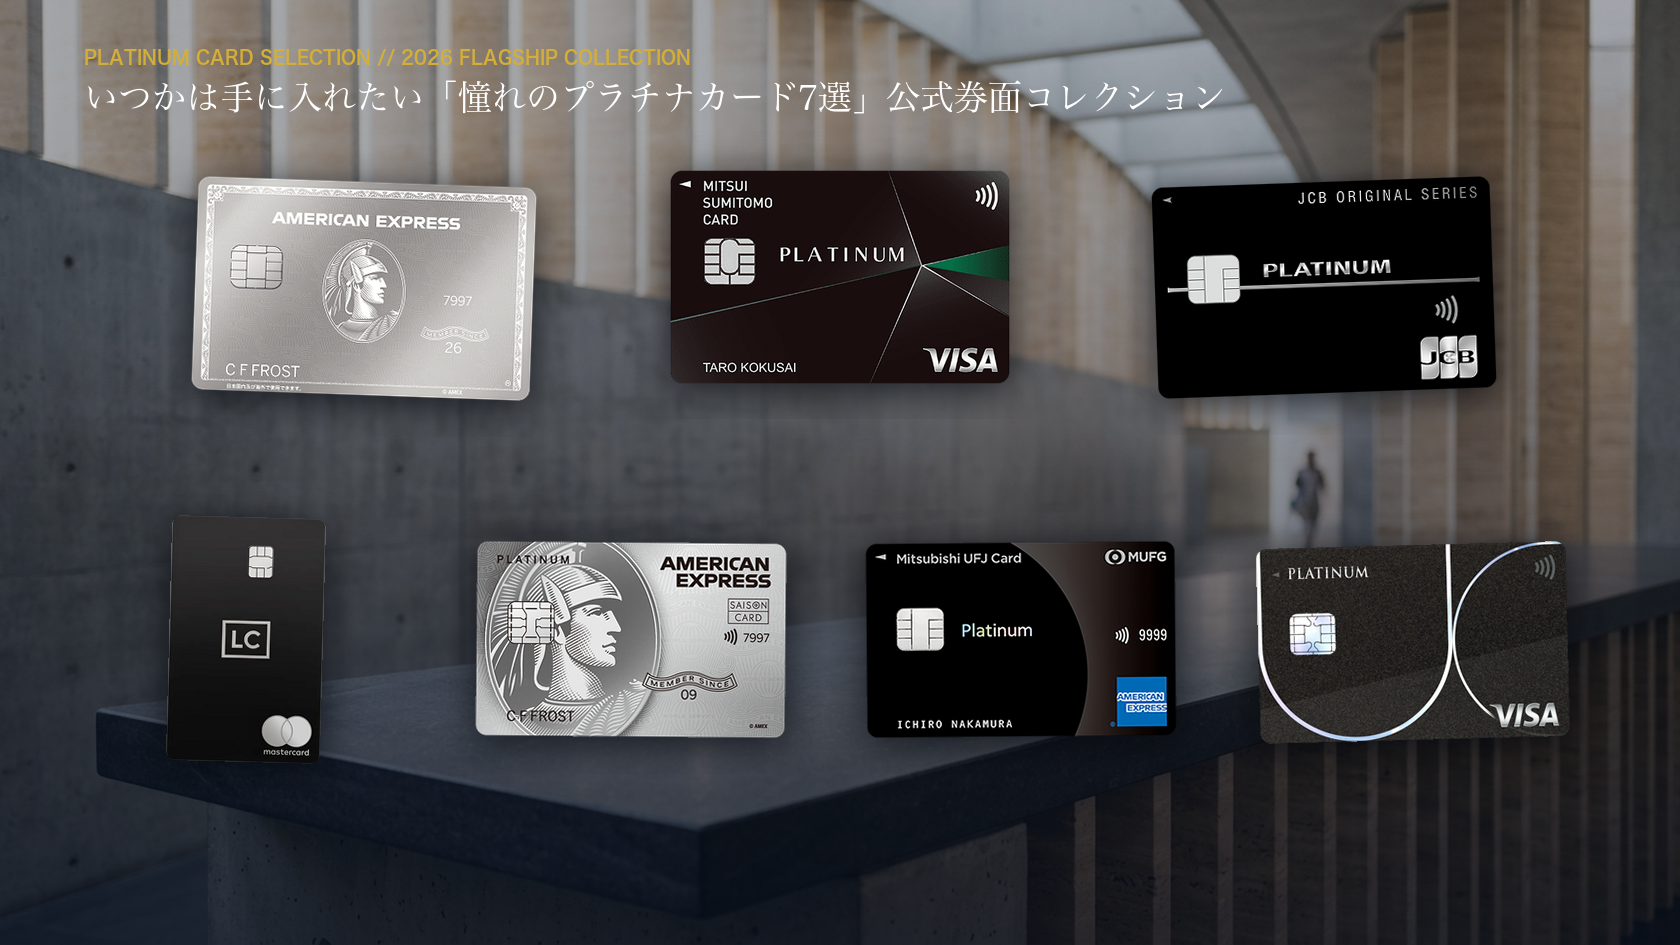
財布を開いたときのカードデザインの美しさ、金属製カードの重厚感、ラグジュアリーホテルでの客室アップグレードや朝食無料といった特別体験を求めるなら、アメックス・プラチナやラグジュアリーカード、三井住友カード プラチナが候補になります(具体的な7枚の比較は特集第2回:憧れのプラチナカード7選で詳しく紹介しています)。
審査で確認しておきたいポイント
いざ「このプラチナカードに申し込もう」と決めたとき、審査で不利にならないために事前に確認しておきたい実務上のポイントが5つあります。クレジットカードの審査基準自体は非公開ですが、割賦販売法および指定信用情報機関(CIC・JICC・全国銀行個人信用情報センター)の登録ルールから、以下の点は確実にチェックされています。
申し込み前に必ず点検したい5つの審査チェックリスト
- 過去24ヶ月間の支払状況(クレジットヒストリー)に「延滞」がないか:
カード会社が加盟する指定信用情報機関(CIC等)には、過去24ヶ月間の毎月の入金状況が記号(「$」=正常入金、「A」=未入金など)で記録されています。クレジットカードの引き落としだけでなく、スマートフォンの本体分割払い(割賦契約)や奨学金の返済も信用情報に登録されているため、うっかり口座残高不足で引き落とし日に遅れた履歴がないかを確認しましょう。 - 短期間に複数枚のクレジットカードへ同時申し込み(多重申込)をしていないか:
クレジットカードに申し込んだ事実は、信用情報機関に6ヶ月間登録されます。1〜2ヶ月の間に3枚も4枚も立て続けに申し込むと、審査システム上で「資金繰りに窮しているのではないか」「入会キャンペーン目的ではないか」と警戒される要因になります。本命のプラチナカードに申し込む前は、他カードへの申し込みを控えるのが鉄則です。 - 不要なキャッシング枠やリボ払い残高を抱えていないか:
申し込みフォームで「キャッシング利用希望枠」を入力する欄がある場合、利用予定がなければ「0円(または希望しない)」を選択するのが無難です。キャッシング枠を希望すると、割賦販売法とは別に「貸金業法(総量規制:年収の3分の1ルール)」に基づく審査が追加で必要になるためです。 - 使っていない休眠カードの整理と限度額の見直し:
年会費無料のカードを何枚も保有していて合計の与信枠が膨らんでいる場合、先述した「支払可能見込額」の計算に影響することがあります。ただし、最も長く使っているメインカード(優良な利用履歴が詰まったカード)を解約してしまうと、かえって信用実績が薄くなるため、解約するのは「作って以来ほとんど使っていないカード」に留めましょう。 - 申告内容(年収・勤続年数・住居情報・電話番号)を正確に入力する:
当然のことながら、審査を有利にしようとして年収や勤続年数を事実より過大に申告することは厳禁です。源泉徴収票や確定申告書をベースに、正確な数値を入力してください。
なお、クレジットカード全体の審査構造やランク別の位置付けについては、当サイトのクレジットカード審査難易度とヒエラルキー解説記事も参考になります。
プラチナカードを目指す人へのアドバイス
ここまで見てきたとおり、プラチナカードは決して「生まれつきの資産家や特別な人だけに許された特権」ではありません。一方で、「誰でも簡単に持てる」「持つだけでステータスが手に入る」といった安易なものでもないのが事実です。
もし今あなたが20代や30代で、「いつか自分もプラチナカードを持ってみたい」「でも今の自分にはまだ早いかもしれない」と感じているなら、今日からできる最も確実な準備は「今手元にある1枚のクレジットカードを大切に使い、毎月の引き落とし日に1円の遅れもなく支払いを続けること」です。
カード会社にとって最も価値がある会員とは、一度に何百万円もの買い物をする人ではなく、5年、10年と長い歳月にわたって約束通りに支払いを続け、カードの特典を品良く楽しんでくれる誠実な利用者です。特に、将来持ちたいプラチナカードと同じ発行会社の一般カードやゴールドカード(たとえば三井住友カード(NL)やゴールド(NL)、JCBオリジナルシリーズの一般・ゴールド、エポスカード、アメックス・グリーンやゴールド・プリファードなど)をメインカードとして1〜2年愛用し、着実にクレジットヒストリーを育てていくことは、プラチナカードへの最も自然で王道のアプローチとなります。
無理をして背伸びをする必要はありません。あなたの仕事やライフスタイルの変化に合わせて、「そろそろ空港ラウンジやコンシェルジュを使ってみたい」「大切な人との記念日の食事を少し豊かにしたい」と思えたタイミングで、身の丈に合った1枚を選んでみてください。では、具体的にどのようなプラチナカードが「憧れの1枚」として選ばれているのでしょうか。続く特集第2回:いつかは手に入れたい!憧れのプラチナカード7選【2026年版】では、デザイン・ブランドの歴史・特典の美しさまで踏み込んで7枚の名作カードを紹介します。
よくある質問(FAQ)
Q1. ゴールドカードを経由せず、いきなりプラチナカードに申し込むことはできますか?
A. はい、申込制のプラチナカードであれば可能です。
JCBプラチナ、三井住友カード プラチナ、三井住友カード プラチナプリファード、セゾンプラチナ・アメックス、アメリカン・エキスプレス・プラチナ・カード、三菱UFJカード・プラチナ・アメックス、UCプラチナカードなどは、下位のゴールドカードを保有していなくても最初から直接申し込むことができます。ただし、他社カードを含めてまったくクレジットカードの利用履歴がない状態(いわゆるスーパーホワイト)よりも、いずれかのカードで1年以上の良好な支払実績がある状態のほうが審査ではスムーズです。
Q2. 転職したばかり(勤続1年未満)でもプラチナカードに申し込めますか?
A. 申し込み自体は可能ですが、半年〜1年ほど経過してからのほうが安心です。
キャリアアップに伴う転職であっても、転職直後は在籍期間が短いため、自動スコアリング上で勤続年数の項目が低く算出される場合があります。急ぎでなければ転職後6ヶ月〜1年程度経過し、給与実績が安定してから申し込むか、すでに転職前から保有しているカード会社のランクアップ(切り替え)制度を利用するのが堅実です。
Q3. もしプラチナカードの審査に落ちてしまった場合、すぐに別のプラチナカードへ申し込んでも大丈夫ですか?
A. 最低でも6ヶ月間は期間を空けてから再挑戦することをおすすめします。
指定信用情報機関(CIC等)にはカードの申込履歴が6ヶ月間保持されます。審査見送りとなった直後に他社へ連続して申し込むと、多重申込と判断されて連鎖的に審査に通りにくくなる傾向があります。6ヶ月が経過して申込情報が消えるのを待ちつつ、既存カードで遅滞のない利用実績を積み重ねましょう。
ご自身の年齢条件と年間決済額に合うプラチナカードの詳細は、以下の個別検証記事および各社公式サイトにてご確認いただけます(※申込前には必ず最新の公式規約をご確認ください)。
- JCB公式「JCBプラチナ お申し込み対象・商品詳細」:https://www.jcb.co.jp/platinum/index.html
- 三井住友カード公式「三井住友カード プラチナ」:https://www.smbc-card.com/nyukai/platinum/index.jsp
- 三井住友カード公式「三井住友カード プラチナプリファード」:https://www.smbc-card.com/nyukai/platinum-preferred/index.jsp
- クレディセゾン公式「セゾン・アメリカン・エキスプレス・カード」:https://www.saisoncard.co.jp/amex/
- 三菱UFJニコス公式「三菱UFJカード・プラチナ・アメリカン・エキスプレス・カード」:https://www.cr.mufg.jp/amex/apply/card/mufgcard_p_amex/index.html
- ユーシーカード公式「UCプラチナカード」:https://www2.uccard.co.jp/card/lineup/platinum.html
- エポスカード公式「エポスプラチナカード」:https://www.eposcard.co.jp/platinum/index.html
- アメリカン・エキスプレス公式「プラチナ・カード」:https://www.americanexpress.com/ja-jp/credit-cards/platinum-card/
- 株式会社シー・アイ・シー(指定信用情報機関CIC)公式「CICが保有する信用情報」:https://www.cic.co.jp/confidence/posession.html
【特集シリーズ:プラチナカードの世界と選び方(全5回)】
- 第1回(本記事):プラチナカードを持てる人は何が違う?年収・職業・年齢から考える審査の真実
- 第2回(次に読む):いつかは手に入れたい!憧れのプラチナカード7選【2026年版】
- 第3回:プラチナカードを持つと人生は変わる?一般カードでは味わえない特別な体験
- 第4回:プラチナカードの年会費は本当に高い?2万円・5万円・10万円以上の価値を徹底検証
- 第5回:プラチナカードのその先へ。ブラックカードに招待される人の条件とステータスカードの世界
コメント