「プラチナカードを持ちたいけれど、自分の年収や信用情報で審査に通るだろうか?」
「流通系カードや一般カードと比べて、プラチナカードの審査難易度はどのくらい高いのか?」
「将来的に上位ステータスカードを手に入れるには、どんなクレヒスを積めばいいのか?」
クレジットカードは発行元の系統(銀行系、国際ブランド系、信販系、流通系など)やカードのランク(一般、ゴールド、プラチナ、ブラック)によって審査の基準・難易度・重視されるスコアリング項目が根本的に異なります。
本記事では、クレジットカード業界の審査難易度ヒエラルキー(階層ピラミッド)を分かりやすく整理し、各系統ごとの審査特性、審査で見られる重要項目、そして憧れのプラチナカードを勝ち取るための具体的なクレヒス育成ロードマップを徹底解説します!
1. クレジットカード審査難易度ヒエラルキー(格付けピラミッド)
クレジットカードの審査難易度は、大まかに以下の6段階のヒエラルキーに分類されます。
| ランク格付け | 主なカード例 | 要求年収目安 | 審査の厳しさ・特徴 |
|---|---|---|---|
| 【殿堂入り】ブラックカード | アメックス・センチュリオン、ダイナース プレミアム | 1,500万円〜 | 完全招待制。年間数千万円の決済実績や社会的地位が必要 |
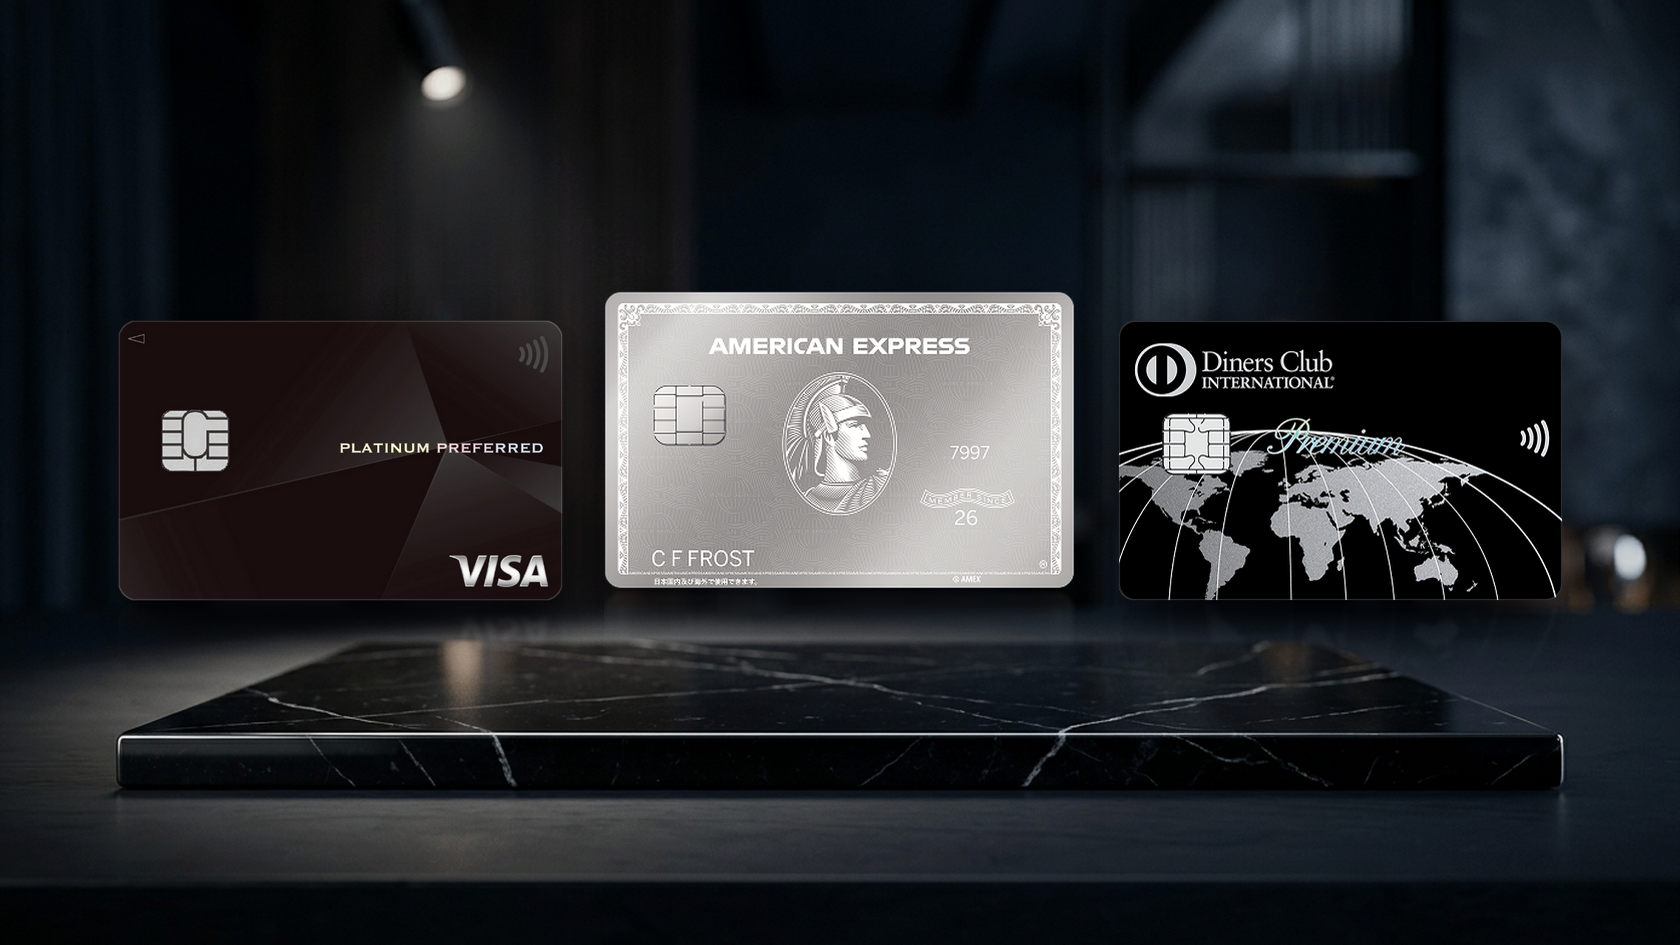
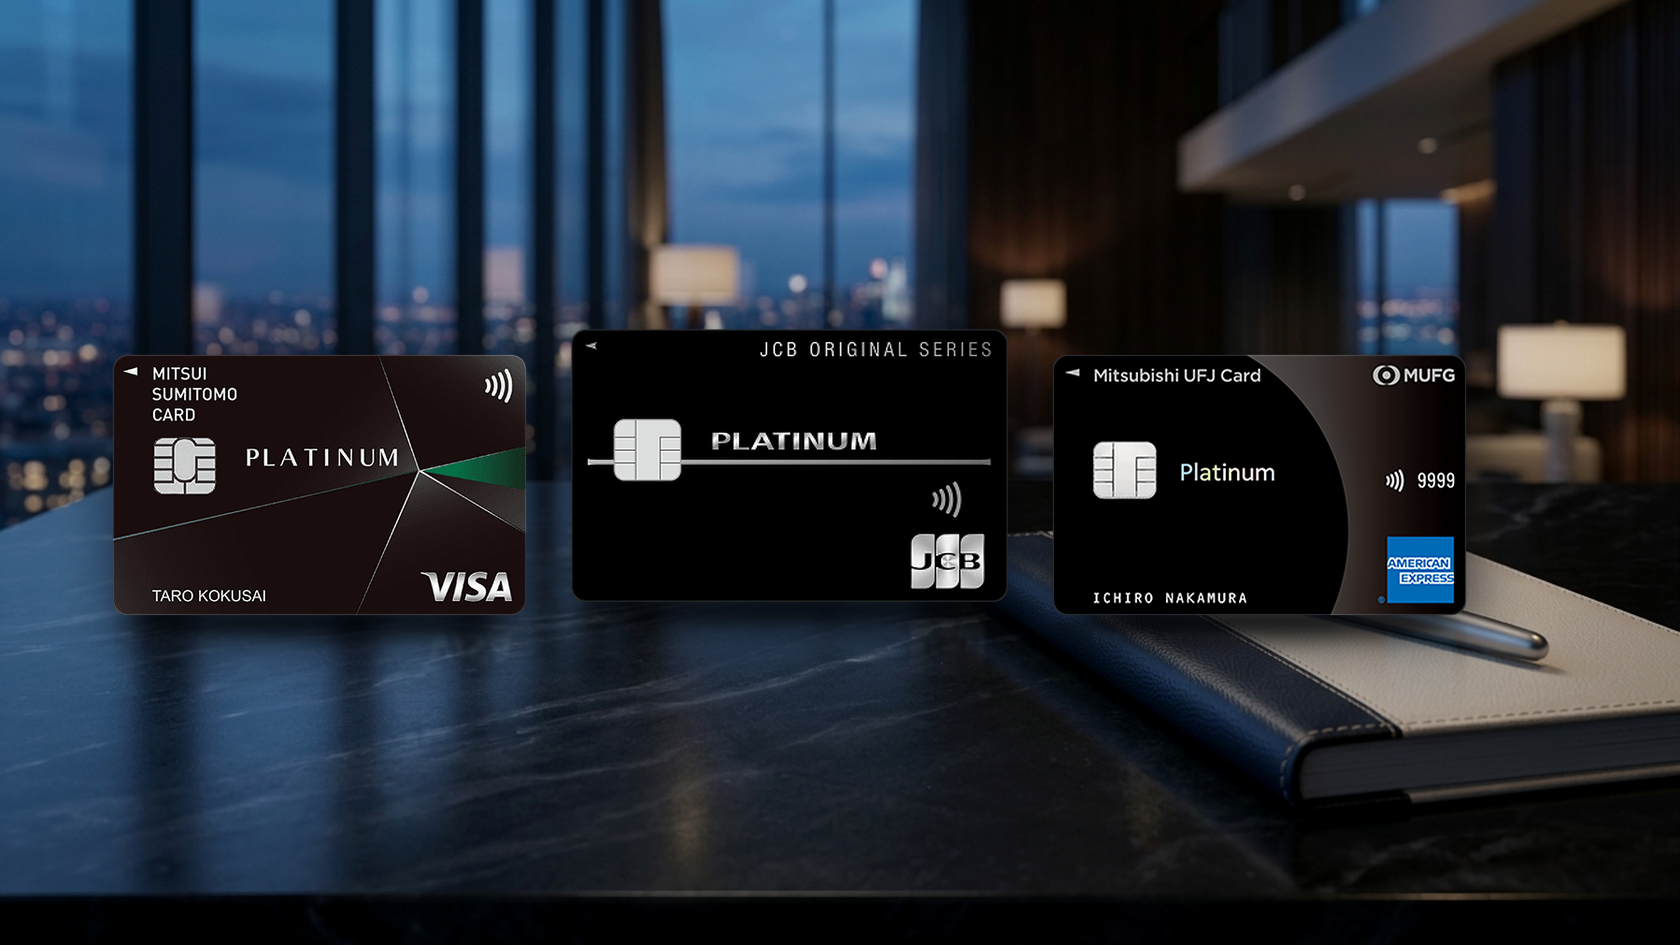
| 【最高峰】プロパープラチナ | アメックス・プラチナ、JCBプラチナ、三井住友カード プラチナ | 500万〜1,000万円 | 厳格な信用審査。延滞ゼロ・確固たるクレヒスが必須 |
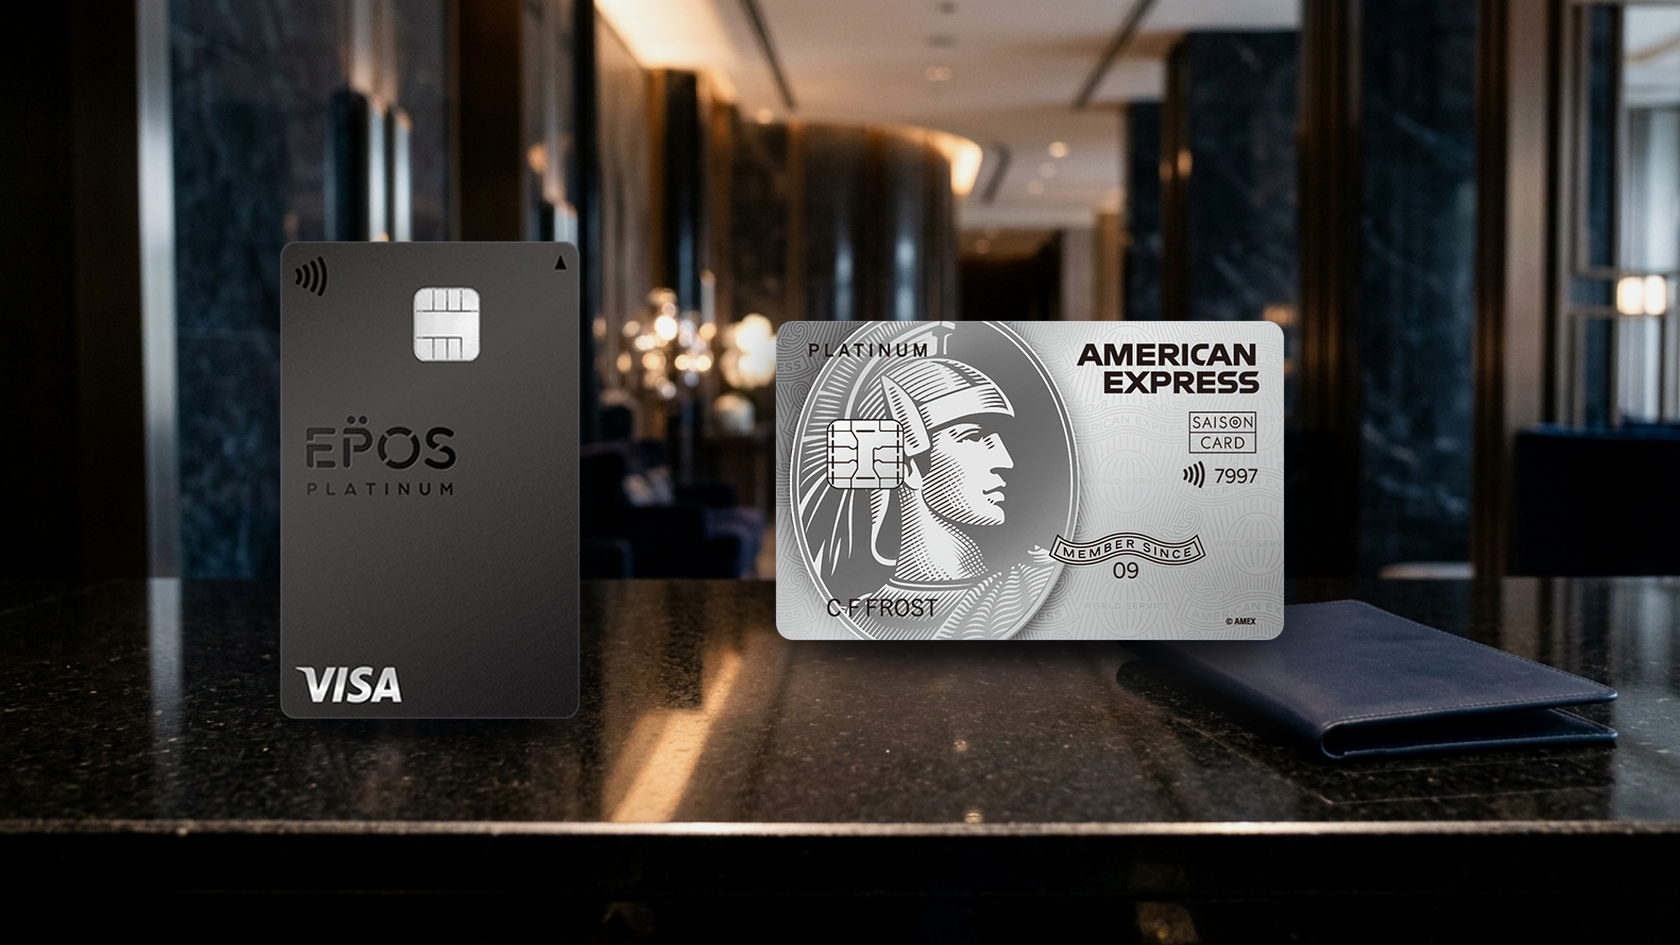
| 【準ハイエンド】格安プラチナ | セゾンプラチナ、三菱UFJプラチナ、プラチナプリファード | 400万〜600万円 | 申込制。20代〜30代の会社員でも十分に審査通過可能 |
| 【中位】ゴールドカード | 三井住友ゴールド(NL)、JCBゴールド、dカード GOLD | 300万〜500万円 | 安定継続収入があれば比較的通りやすい一般的な上位カード |
| 【標準】一般カード・流通系 | 楽天カード、エポスカード、イオンカード、セゾンカード | 200万〜300万円 | 主婦・アルバイト・学生も対象。買い物促進のため間口が広い |
| 【柔軟】消費者金融系カード | ACマスターカード、Nexus Cardなど | 100万〜200万円 | 現在の返済能力を独自審査。過去に傷がある方の再起用 |
2. 発行会社(系統)別の審査傾向と特徴
① 銀行系カード(三井住友カード、三菱UFJニコス等)
【審査難易度:★★★★☆(厳格)】
三井住友カードや三菱UFJ銀行などの大手金融グループが発行。最もコンプライアンスと個人の信用度(勤務先の安定性、勤続年数、過去の支払い遅延の有無)を厳格にチェックします。社会的信用が重視されるため、銀行系プラチナカードの保有は確固たる信用の証となります。
② 国際ブランド直営・プロパー系(JCB、アメリカン・エキスプレス等)
【審査難易度:★★★★☆(独自基準)】
JCBは日本唯一の国際ブランドとして伝統的な厳正審査を行う一方、アメックスは外資系企業ならではの「過去の履歴よりも現在の支払い能力(資産・年収)を重視する」という独自基準を持ちます。そのため、過去に少し遅延があった方でも、現在安定した高収入があればアメックス・プラチナにすんなり可決されるケースも珍しくありません。
③ 信販系カード(オリコ、ジャックス、セゾン等)
【審査難易度:★★★☆☆(中位)】
割賦販売やローンを手掛けてきた信販会社のカード。クレディセゾンなどが該当し、自動審査(スコアリング)によるスピード可決が特徴です。セゾンプラチナ・アメックスのように、プラチナクラスであっても比較的柔軟に審査してくれる傾向があります。
④ 流通系カード(イオンカード、エポス、楽天カード等)
【審査難易度:★★☆☆☆(柔軟・親切)】
百貨店、スーパー、コンビニ、ショッピングモールなどが提携して発行。自社グループ店舗で買い物をして売上を伸ばしてもらうことが主目的であるため、主婦やパート、学生、新社会人に対しても積極的にカードを発行します。最初の1枚としてクレヒスを作るのに最適です。
3. クレジットカード審査で落ちる「4大NG要因」
- ❌ 短期間に何枚も申し込む「多重申し込み(申し込みブラック)」:
6ヶ月以内に3〜4枚以上のカードへ一気に申し込むと、「資金繰りに困っているのではないか」と疑われ、自動的に審査落ちの原因になります。 - ❌ 個人信用情報機関(CIC・JICC)の「異動情報(ブラック情報)」:
携帯電話本体の分割代金や過去のカード支払いで61日以上の延滞があると「異動」と記録され、原則として最低5年間は上位カードの審査に通りません。 - ❌ 30代以上で過去の利用履歴がゼロ(スーパーホワイト):
現金主義で一度もクレカやローンを使ってこなかった方は、信用情報が真っ白で支払い能力の判断が難しいため、上位カードでは敬遠される傾向があります。 - ❌ 他社借入残高・リボ残高が多すぎる:
消費者金融からのキャッシングや、他社カードでの高額なリボ払い残高があると「総量規制」や返済余力の観点で弾かれます。
4. プラチナカードを確実に手に入れる「クレヒス育成ロードマップ」
将来的にアメックス・プラチナやJCBプラチナ、三井住友カード プラチナなどの最高峰を手に入れるための、王道の3ステップをご紹介します。
ステップ1:一般カードまたは流通系カードで「毎月確実な決済と引き落とし」
まずは楽天カードやエポスカード、三井住友カード(NL)などの一般カードを発行し、公共料金や日々の生活費を毎月欠かさず決済します。期日通りの口座引き落としを1年間続けることで、信用情報に「良好な返済マーク($マーク)」が並びます。
ステップ2:ゴールドカードへステップアップし、年間100万円以上決済
良好なクレヒスができたら、「JCBゴールド」や「三井住友カード ゴールド(NL)」に申し込みます。年間100万円以上(月8〜9万円程度)の決済を継続すると、カード会社からの信用スコアが跳ね上がります。
ステップ3:プラチナカードへ直接申込 or インビテーション獲得
現在では「JCBプラチナ」や「セゾンプラチナ・アメックス」など、ゴールドを挟まずに直接申し込めるプラチナカードも多数あります。年収400万〜500万円以上で1〜2年の健全なクレヒスがあれば、直接申し込みでも高い確率で可決を勝ち取ることができます。
5. まとめ:信用を味方につけて憧れのプラチナライフへ
クレジットカードの審査は決して「運」ではありません。発行会社ごとの基準と自らの信用情報(クレヒス)を正しく理解し、着実にステップアップしていけば、誰でも最高峰のプラチナカードを手に入れることができます。
まずは当サイトの「審査攻略ガイド」と「おすすめプラチナカードランキング」を参考に、ご自身に最適な最高峰の1枚を見つけてみてください。
👉 【審査完全ガイド】プラチナカードの年収基準と落ちた時の対策
👉 【2026年最新】最強おすすめプラチナカード比較ランキング5選
コメント