「ステータスより純利益」で選ぶならどれか?年間決済100万〜400万円×新NISA積立で変わる最適解
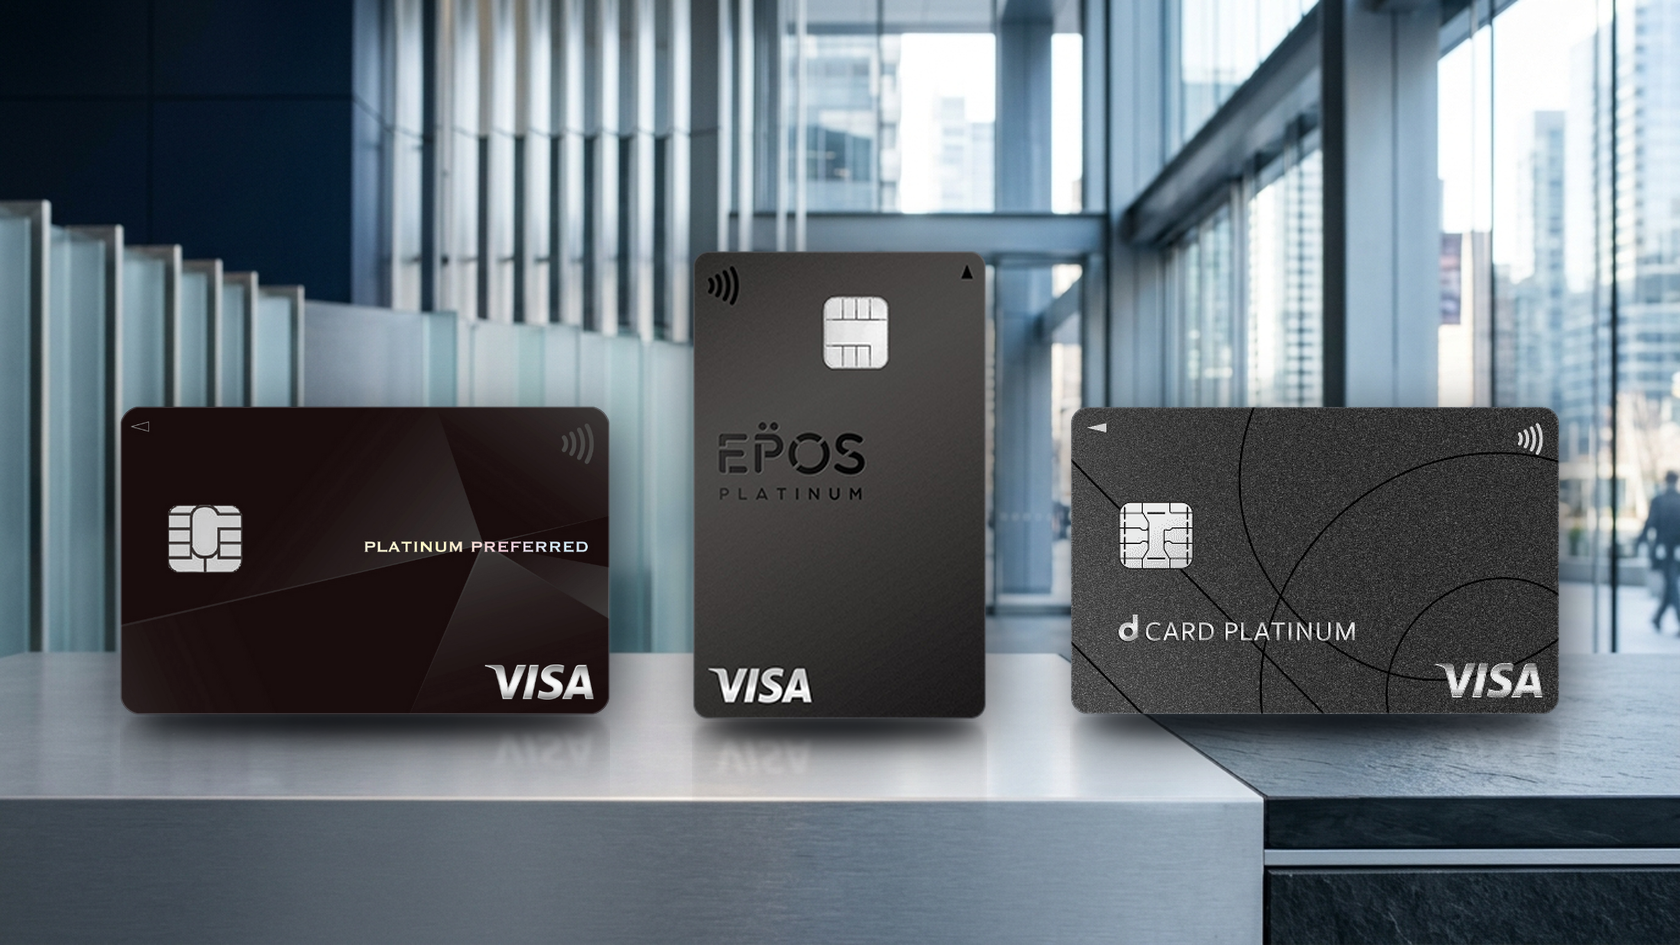
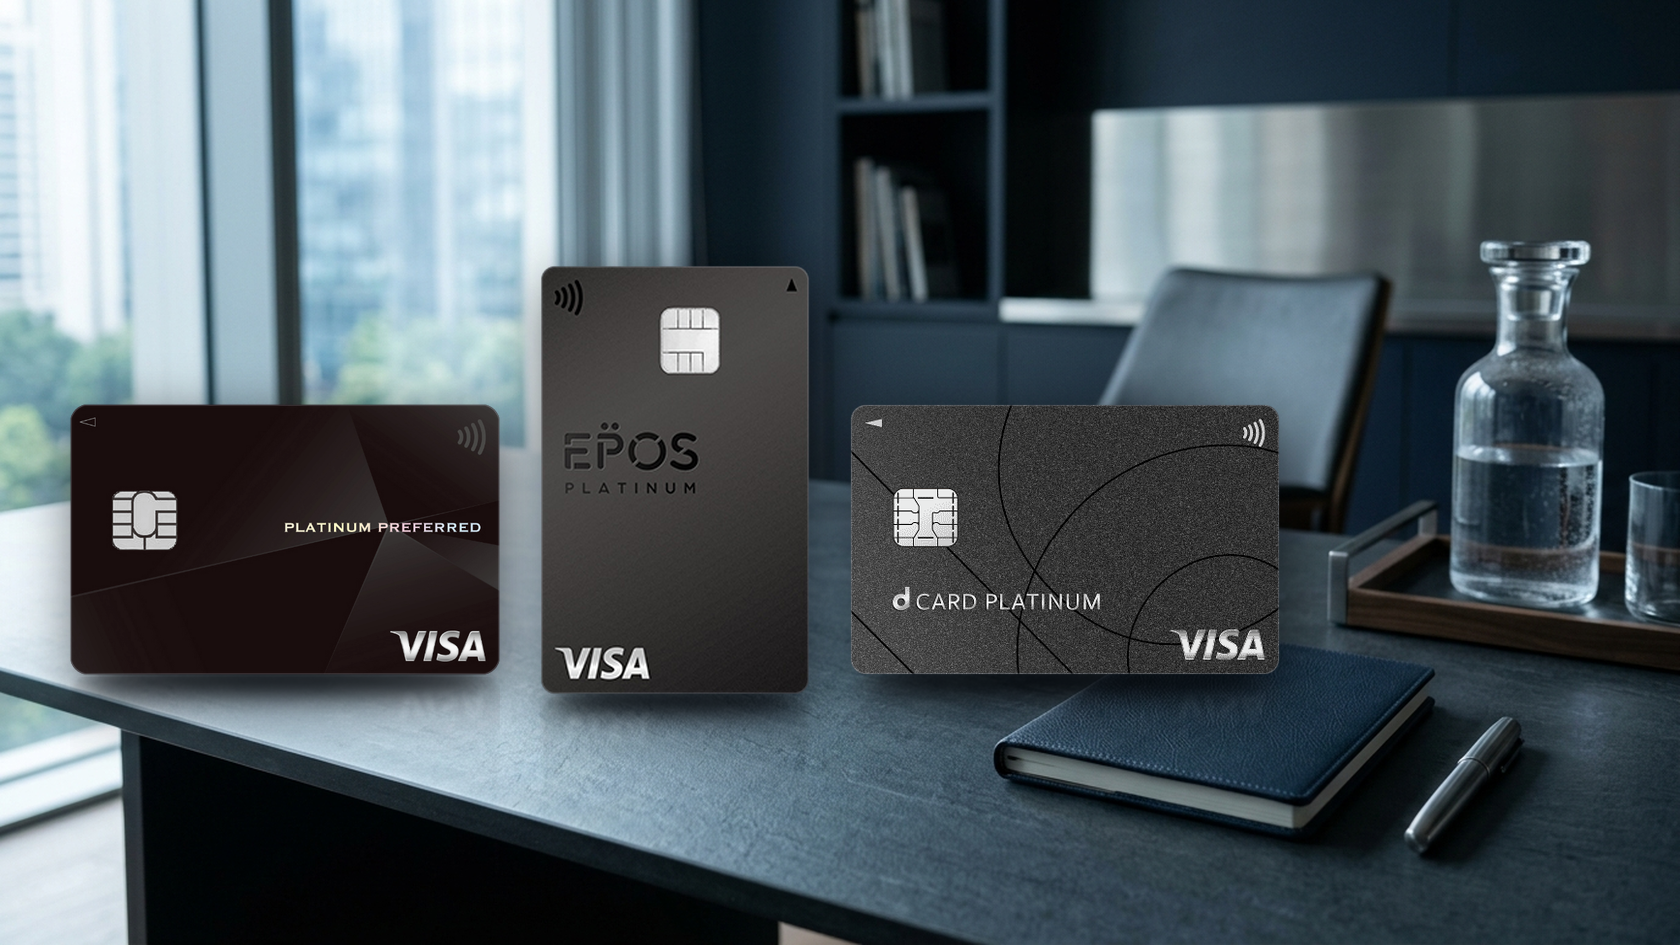
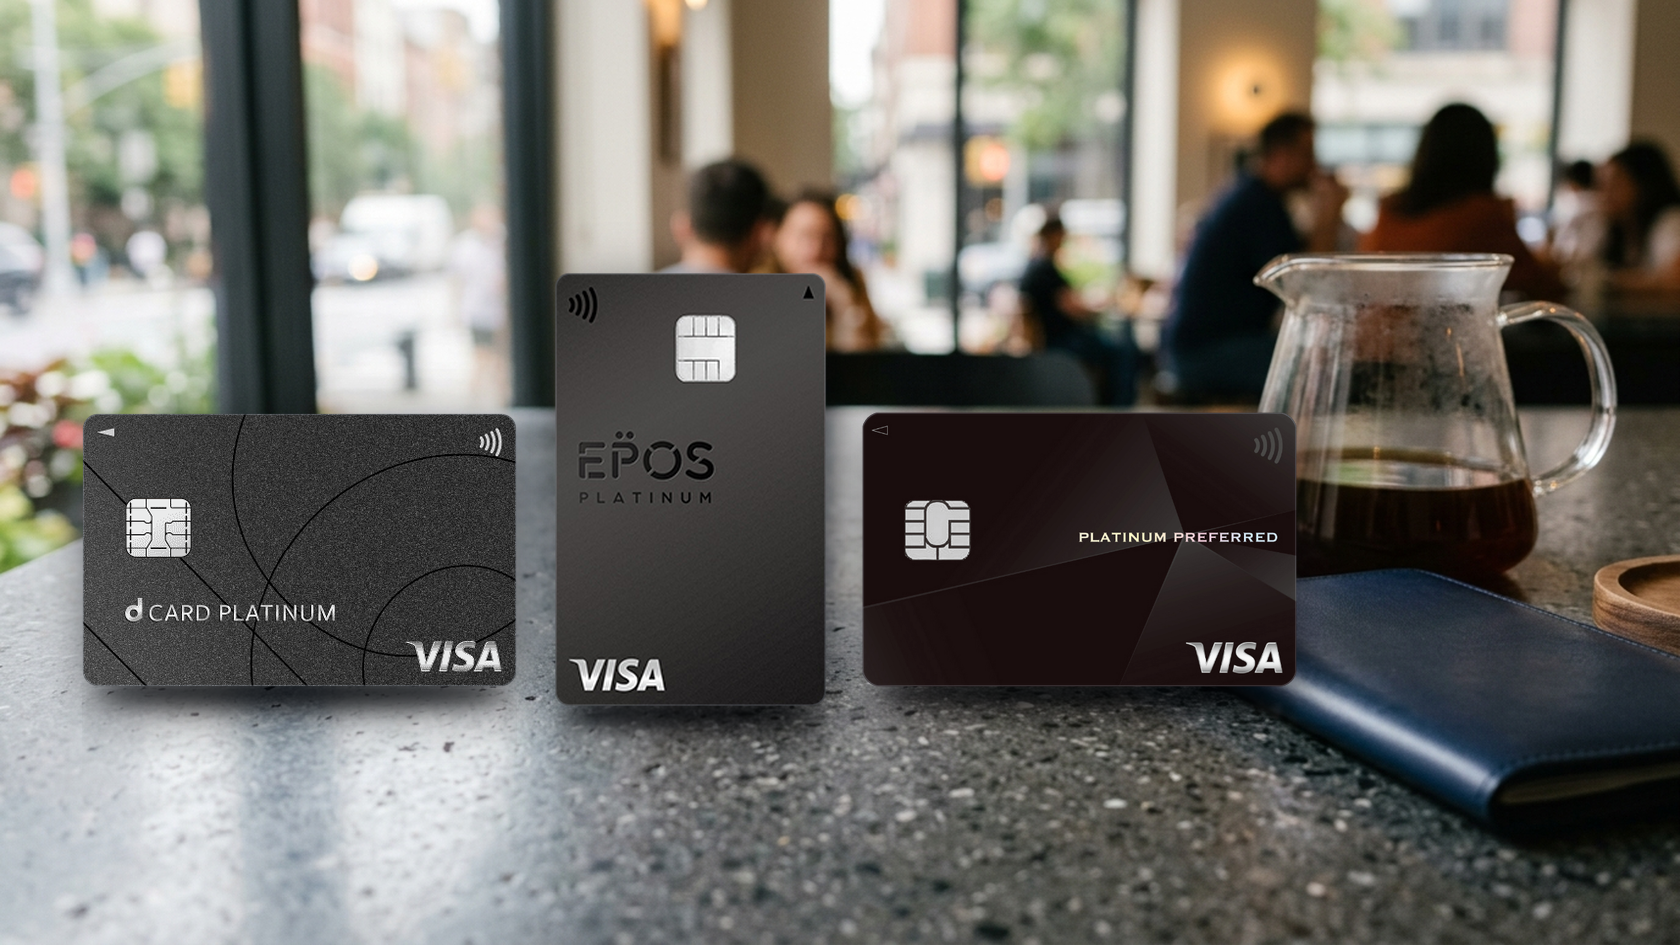
「コンシェルジュや金属カードの重厚感よりも、日々の決済と新NISAのクレカ積立、そして継続ボーナスで年会費を差し引いた手残り(純利益)が最も多いプラチナカードを選びたい」——そう考える実利派の読者が最終的に行き着くのが、三井住友カード プラチナプリファード、dカード PLATINUM、エポスプラチナカードの3枚です。
しかし、この3枚は「クレカ積立が年間利用ボーナス集計に含まれるか」「月間決済額による還元率変動があるか」「プライオリティ・パスやグルメ優待が付くか」という根本設計がまったく異なります。2026年12月からのdカード PLATINUM進呈条件改定や、エポスプラチナの2026年5月ボーナス拡充など最新の公式一次情報を反映し、あなたの支出条件で最も得をする1枚を導き出します。
1. 【結論マトリクス】あなたの年間決済額と経済圏なら、この1枚を選ぶ
時間をかけずに結論を知りたい方のために、まずは調査結果から導き出した「利用条件別の最適解」を示します。この3枚は「年間いくら決済するか」と「どの証券口座・通信回線・特典を使うか」によって勝者が明確に分かれます。
※1 エポスプラチナカードの年会費は、インビテーション(招待)経由または年間100万円以上利用の翌年以降は20,000円(税込)、直接申込の初年度は30,000円(税込)です。
2. 実利派プラチナ3強の公式スペック横並び比較表
3枚のスペックを細部まで比較すると、同じ「ポイントが貯まるプラチナ」という括りでも、基本還元率・継続ボーナスの刻み方・付帯するプラチナ特典(ラウンジ・グルメ・保険)に明確な差があります。
3. 【編集部の発見】クレカ積立の「年間利用額算入ルール」と2026年12月改定がもたらす逆転現象
カタログ上の「最大還元率」だけを見てカードを選ぶと、実際の運用で思わぬ取りこぼしが生じます。各社の最新公式規約(2026年10月17日確認)を精査すると、以下の3つの重要な仕組み上の差が判明しました。
発見①:新NISAのクレカ積立(年最大120万円)が「年間ボーナス集計」に入るのはエポスプラチナだけ
多くの読者が誤解しやすいのが、「毎月10万円(年間120万円)のクレカ積立を行えば、それだけで年間100万円利用ボーナスの条件を達成できるのではないか」という点です。しかし、3社の公式規定は真っ二つに分かれています。
- 三井住友カード プラチナプリファード:公式ページに「三井住友カードつみたて投資のご利用金額は、継続特典の付与条件であるご利用金額の集計対象とはなりません」と明記されています。また、SBI証券での積立還元率を2.0%に上げるには積立とは別に年間300万円以上、3.0%にするには年間500万円以上のカード決済が必要です(300万円未満は1.0%還元)。
- dカード PLATINUM:年間ご利用額特典の公式規定において、「マネックス証券におけるdカード積立」および「THEO+ docomoにおけるdカード積立」はお買物額累計の対象外(×)と定められています。ただし、モバイルSuica・モバイルPASMO・モバイルICOCAへのチャージや、税金・公共料金・ドコモ利用料金は累計対象(○)に含まれます。
- エポスプラチナカード:公式ページに「tsumiki証券でのつみたて金額・エポスカードからエポスVisaプリペイドカードへのご入金分は、年間ご利用金額の対象となります」と明記されています(※集計期間中の引き出し分は減算)。つまり、tsumiki証券で月8.4万円(年100.8万円)を積み立てるだけでも年間100万円利用(ボーナス20,000pt+翌年年会費20,000円優遇)の条件にカウントされます。
発見②:dカード PLATINUMの「2026年12月ご利用分からの進呈条件改定」で変わること
NTTドコモ公式の改定告知(2026年9月1日発表)により、dカード PLATINUMは2026年12月ご利用分から以下の通りルールが変更されます。
- 「無条件で最大還元(ケータイ20%・積立3.1%)」の期間が短縮:従来は「入会初年度(12か月後まで)」は毎月のショッピング利用額に関わらず最大還元率(ケータイ20%・ドコモ光20%・NISA積立3.1%)が一律適用されていましたが、改定後は「入会月から2か月後まで」に短縮され、入会3か月後以降は毎月のショッピング利用額(前々月16日〜前月15日)による階段判定へ移行します。
- 月間ショッピング利用額による還元率の階段:入会3か月後以降は、月間ショッピング利用額が10万円未満だと「ケータイ10%・ドコモ光10%・NISA積立1.1%」、10万円以上20万円未満だと「ケータイ15%・ドコモ光11%・NISA積立2.1%」、20万円以上で「ケータイ20%・ドコモ光12%・NISA積立3.1%」となります(ドコモ光の最大進呈率は従来の20%から12%へ見直し)。
したがって、2026年12月以降にdカード PLATINUMで「積立3.1%・ケータイ20%」のフルスペックを維持するには、毎月コンスタントに20万円以上(年間240万円以上)のショッピング決済を行う人か、あるいは「月10万円未満(年100万円台)でもケータイ10%+積立1.1%+年間特典1万円相当で十分元が取れるドコモユーザー」であるかを冷静に計算する必要があります。
4. 【決済額100万・200万・300万・400万円別】年会費差引後の「純利益」比較表
それでは、実際に年間100万円〜400万円を決済した場合、年会費を差し引いて「いくら手元にプラスが残るのか」を同一基準で比較します。
年間純利益 = (通常決済ポイント + 特約店・固定費上乗せポイント + クレカ積立ポイント + 年間継続ボーナス) − 本会員年会費・クレカ積立の前提:3枚とも新NISA等で月5万円(年60万円)を積み立てるケースで統一(積立額は通常決済額100万〜400万円とは別枠。ただしエポスのみ積立額もボーナス判定に合算可能ですが、ここでは公平に通常決済額を基準としつつエポスのtsumiki積立還元を0.3%平均=年1,800ptとして加算)。
・各カードの標準モデル前提:
- プラチナプリファード:通常決済(1.0%)のうち年間30万円をリワードアップ対象店舗(コンビニ・カフェ・宿泊予約等で平均+5%上乗せ=+15,000pt)で利用すると仮定。SBI証券積立(年60万円)は300万円未満1.0%(6,000pt)、300万円以上2.0%(12,000pt)。
- dカード PLATINUM:ドコモ回線・光料金を月10,000円(税抜・年12万円)利用すると仮定。2026年12月改定後の基準に準拠し、年100万円(月10万未満:ドコモ10%=12,000pt、積立1.1%=6,600pt)、年200万円(月10万以上:ドコモ15%/11%平均約13%=15,600pt、積立2.1%=12,600pt)、年300万〜400万円(月20万以上:ドコモ20%/12%平均約16%=19,200pt、積立3.1%=18,600pt)で算出。
- エポスプラチナ:年会費20,000円(2年目以降・招待基準)。通常決済(0.5%)のうち選べるポイントアップ3ショップ(公共料金・モバイルSuica・保険等)で年間60万円(+1.0%上乗せ=+6,000pt)、誕生月利用20万円(+0.5%=+1,000pt)と仮定。
※プライオリティ・パスやレストラン優待の金銭換算価値はあえて含めず、純粋なポイント・クーポン収支のみで厳しく比較しています。
この試算表から読み取れる重要な事実は3つあります。
- エポスプラチナは「年間100万円決済」の効率が最も高く、「300万円→400万円」ではボーナスが増えない:エポスプラチナの年間ボーナスは300万円で40,000ptに達したあと、次の50,000ptラインが「500万円」まで空いています。つまり年間100万〜300万円が最も効率の良いゾーンであり、さらに無制限プライオリティ・パス(通常年会費469米ドル相当)まで付くため、旅行好きの年100万〜200万円決済層には他を寄せ付けない強さがあります。
- dカード PLATINUMは「ドコモ回線+月10万〜20万円以上の決済」が噛み合うと全決済帯でトップクラス:一方で、ahamoやirumo、ドコモmini等(最大20%還元の対象外プラン)のみの利用者や他社回線ユーザーの場合、表内の「ドコモ還元(年1.2万〜1.92万pt)」がゼロになるため、非ドコモユーザーならプラチナプリファードやエポスプラチナを選んだほうが有利になります。また、年間ご利用額特典(1万〜4万円相当)は現金や通常dポイントではなく交換先ごとのクーポン(一部交換先は額面が目減りするケースあり)として進呈される点も確認が必要です。
- プラチナプリファードは「特約店(リワードアップ)利用が多い非ドコモ層」かつ「年200万〜400万円決済」で真価を発揮:ただし、特約店をほとんど使わず年間決済が100万円前後に留まる場合は、年会費無料の三井住友カード ゴールド(NL)(年100万円利用で翌年以降永年無料+10,000ptボーナス)のほうが純利益が高くなるケースがあります。
5. 申し込み前に確認すべき「向いている人・向いていない人」最終チェック
三井住友 プラチナプリファード
【向いている人】
・他社携帯キャリア(au/SoftBank/格安SIM/ahamo等)利用者
・セブン-イレブン、ローソン、スタバ、マクドナルド、ふるさと納税、宿泊予約サイトの利用が多い方
・年間200万〜400万円を1枚に集約できる方
【向いていない人】
・海外空港ラウンジ(プライオリティ・パス)や高級レストラン1名無料優待を使いたい方
dカード PLATINUM
【向いている人】
・ドコモの対象料金プランやドコモ光を利用し、マネックス証券でNISA積立を行う方
・月10万〜20万円以上のカード決済があり、年10回までのプライオリティ・パスや招待日和も使いたい方
【向いていない人】
・ドコモ回線を持たない方、または2026年12月以降の月間決済額が10万円未満で推移する方
エポスプラチナカード
【向いている人】
・年間100万〜300万円の決済(tsumiki積立やSuicaチャージ含む)で年会費2万円を実質無料化したい方
・回数無制限のプライオリティ・パスとコンシェルジュ、グルメ優待を実質コストゼロで維持したい方
【向いていない人】
・選べる3ショップ以外の一般加盟店での基本還元率(0.5%)の低さが気になる方
- 公式一次情報:三井住友カード プラチナプリファード公式 / dカード PLATINUM公式(2026年12月改定告知) / エポスプラチナカード公式(いずれも2026年10月17日確認)
- 【2026年最新】三井住友カード プラチナプリファードの損益分岐点は?通常プラチナとの違いを徹底検証
- 【2026年最新】Oliveフレキシブルペイ プラチナプリファードの特典と損益分岐点!通常版との違い
- 【2026年最新】dカード PLATINUMの特典と損益分岐点!ドコモ料金還元・年間4万円特典を徹底解説
- 【2026年最新】エポスプラチナカードの評判と特典!招待基準と損益分岐点を徹底解説
- 【2026年最新】ジャックスカードプラチナ徹底解説!基本還元率1.0%・最大2.0%・Taste of Premium付帯
コメント