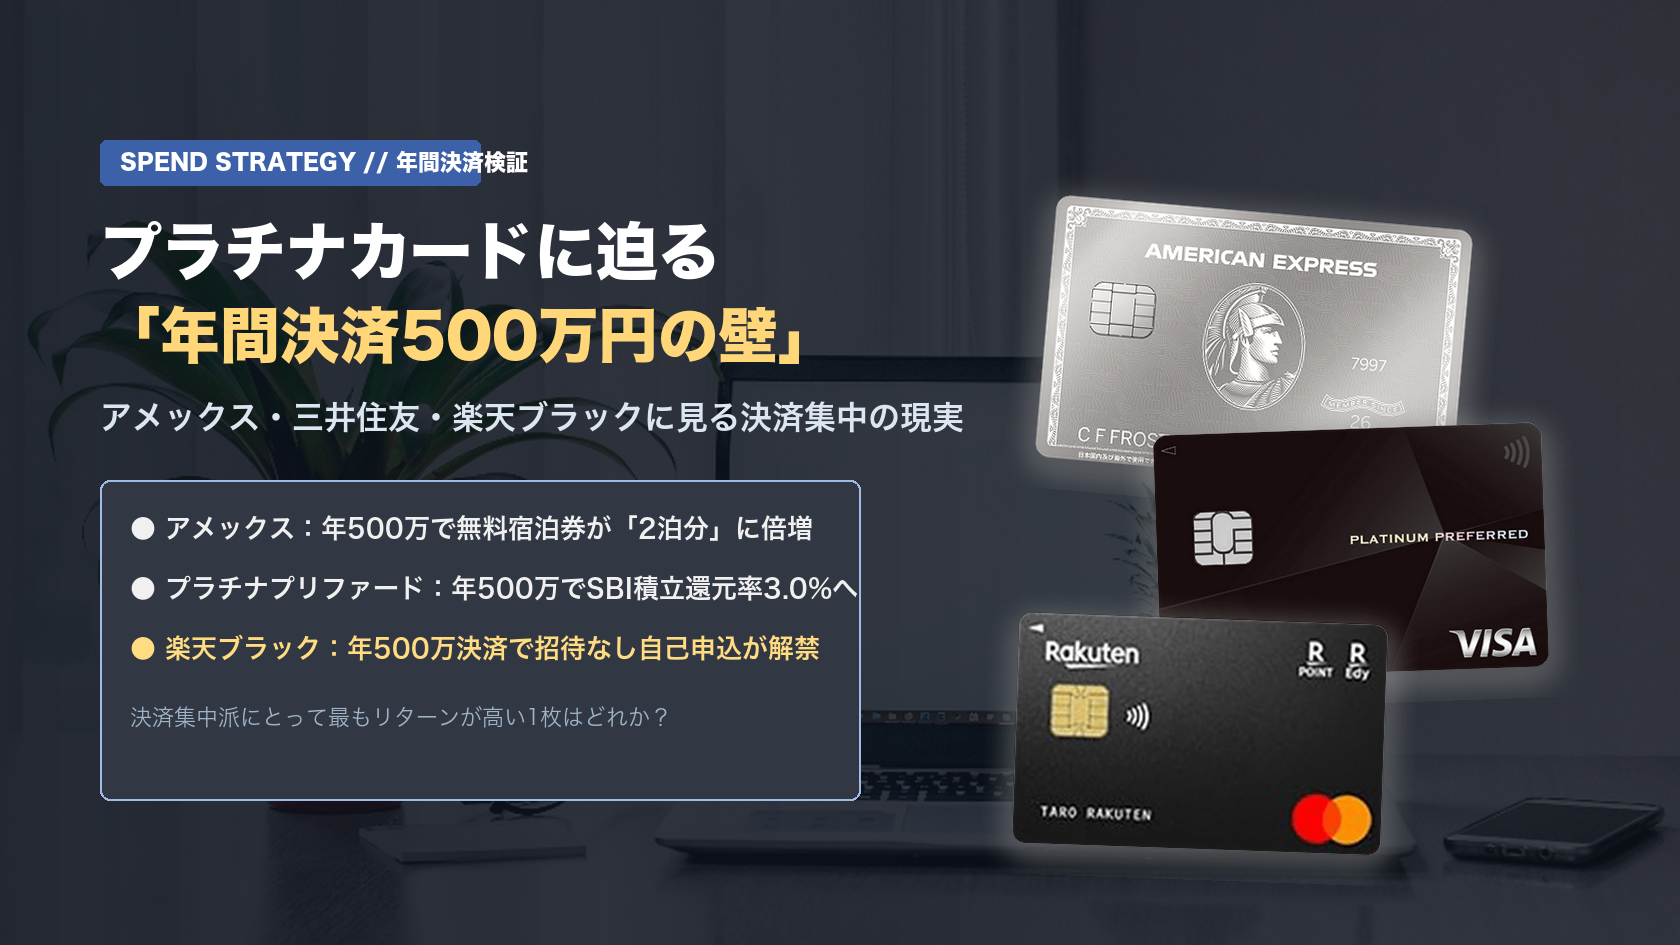
「年会費を払うだけ」の時代は終わった?各社プラチナが競って設定する「年間500万円決済」の破壊力と損益分岐点
プレミアムカード業界で、今もっとも顕著なトレンドが「年間利用金額500万円」を境にした特典の傾斜配分(二極化)です。
アメックス・プラチナは年500万円決済で無料宿泊券が2泊に倍増し、三井住友カード プラチナプリファードは年500万円でSBI証券クレカ積立還元率が最高3.0%に跳ね上がり、楽天ブラックカードは年500万円でインビテーションなしの自己申込権が解禁されます。なぜ各社は「500万円」に豪華特典を集中させるのか? 年間500万円を決済できる読者はどこに集中させるべきかを徹底試算します。
調査基準日:2026年10月25日。金額は特記なき限り税込。各社ポイント付与基準や達成条件は規約に基づきます。
1. なぜカード会社は「年間決済500万円」をボーダーラインにするのか?
かつてのプラチナカードは、「所定の年会費さえ払えば、決済額にかかわらず全員に同じ豪華特典を提供する」スタイルが主流でした。しかし、昨今のインフレや付帯サービス原価の高騰に伴い、カード会社各社は戦略を大きく転換しています。
- ロイヤルカスタマーへの集中投資: カードをあまり使わず特典だけを消費する会員(いわゆる特典乞食・死蔵ユーザー)への還元を縮小し、決済額の大きい優良層へ手厚く還元する構造へシフト。
- メインカード化(囲い込み)の促進: 「年間500万円」というハードルは、月平均約42万円の決済が必要です。家計の生活費・公共料金・納税・旅行費用をすべて1枚に集中させなければ達成できない絶妙なラインであり、他社カードへの浮気を防ぐ強力なインセンティブになります。
2. 「年間500万円」で発動する3大プラチナ特典の比較表
現在、年間500万円の決済を達成した際に特別な恩恵が得られる代表的な3枚の仕様を比較しました。
| カード名 | 年会費(税込) | 年500万円達成で解放される特典 | 得られる経済的価値の目安 |
|---|---|---|---|
| アメックス・プラチナ | 165,000円 | ・フリー・ステイ・ギフトが計2泊分に進呈 ・海外航空券等に使えるエアライン・クレジット10万円分 ・ボーナスポイント上限が年500万円分まで拡大 |
約18万〜25万円相当 |
| 三井住友カード プラチナプリファード | 33,000円 | ・SBI証券クレカ積立還元率が3.0%(月10万で年3.6万pt) ・年間利用ボーナス40,000pt(100万ごとに1万pt×最大4回) ・通常1.0%還元(50,000pt) |
合計126,000pt(純利益93,000円) |
| 楽天ブラックカード | 33,000円 | ・楽天プレミアムカード1年以上+年500万請求で自己申込バナーが出現 ・完全招待制の門を自力で突破可能に |
最上位ステータス+最高峰ポイント還元 |
3. 年間500万円を決済できる人は、どの1枚に集中させるべきか?
年間500万円をどこに決済するかによって、得られるリターンの性質は180度異なります。読者のライフスタイルに応じた選び方を解説します。
① 旅行・ラグジュアリー体験を極大化したいなら「アメックス・プラチナ」
アメックス・プラチナは、年間500万円を決済して初めて真価を発揮するカードへと生まれ変わりました。フリー・ステイ・ギフトが2泊分になることで国内高級ホテル(1泊4〜7万円相当×2泊)を満喫でき、エアラインクレジット10万円分と合わせれば、特典だけで年会費165,000円を軽く上回るリターンを獲得できます。「年に数回、夫婦や家族で極上のホテルステイを楽しむ」層にとっては、これ以上ない選択肢です。
② 資産形成と現金の純利益を最大化したいなら「プラチナプリファード」
ホテルや旅行特典よりも、目に見えるポイントや新NISAでの資産形成を重視するなら、三井住友カード プラチナプリファードが圧倒的です。年間500万円決済により、通常ポイント50,000pt+年間ボーナス40,000pt+SBI証券クレカ積立(月10万円×3.0%)36,000ptで、年間126,000ポイントが手に入ります。年会費33,000円を引いても93,000円相当の純利益が残る計算です。
③ 楽天経済圏のヘビーユーザーなら「楽天ブラックカード」を目指す
楽天市場や楽天トラベルでの支出が多い方は、楽天プレミアムカードで年間500万円の実績を作り、楽天ブラックカードへの昇格を果たすのが最短ルートです。楽天ブラックカードになれば、楽天市場でのSPU優遇やコンシェルジュサービス、同伴者無料のプライオリティ・パスなど、年会費33,000円とは思えない手厚い恩恵を享受できます。
4. 結論:決済額に応じたプラチナカードの最適ポートフォリオ
「年間500万円の壁」を前にして、私たちが意識すべき結論はシンプルです。
- 年決済が200万〜300万円未満の方: 無理に500万円特典を狙うのではなく、年100万円・200万円で年会費以上のボーナスが得られるエポスプラチナやJCBプラチナを選ぶのが賢明です。
- 年決済が500万円以上ある方: 決済を複数カードに分散させず、「アメックス・プラチナ(高級旅行特化)」または「プラチナプリファード(資産形成特化)」のどちらか1枚に集中させ、最上位の特典を確実に刈り取る戦略をおすすめします。
参照した公式一次情報一覧(2026年10月25日確認):
編集部注:投信積立や電子マネーチャージなど、年間利用額の集計対象外となる決済項目が各社ごとに異なります。詳細は各社公式規約をご確認ください。

コメント